Fjargoymsla (Veitingartíð til DK goymslu er 3-4 gerandisdagar)
Fjargoymsluvøra, veitingartíð til DK goymslu er 3-4 gerandisdagar. Eftir tað verður vøran send úr DK fyrstkomandi týsdag, og leverað í FO eftirfylgjandi týsdag. Meira kunning
Leveringsmuligheder - Vælges ved checkout
Heintast
ÓKEYPIS
Pakkaboks
29,00
Útbering.
95,00
DKK
370,00
Uttan MVG 296,00
Prísur við heinting í Tórshavn ella Klaksvík
370,00
Legg aftrat lista
Funktionen kræver at man er logget ind. Opret en bruger og brug vores smarte liste system til at holde styr på fremtidige indkøb, faste indkøb eller ønskelister.
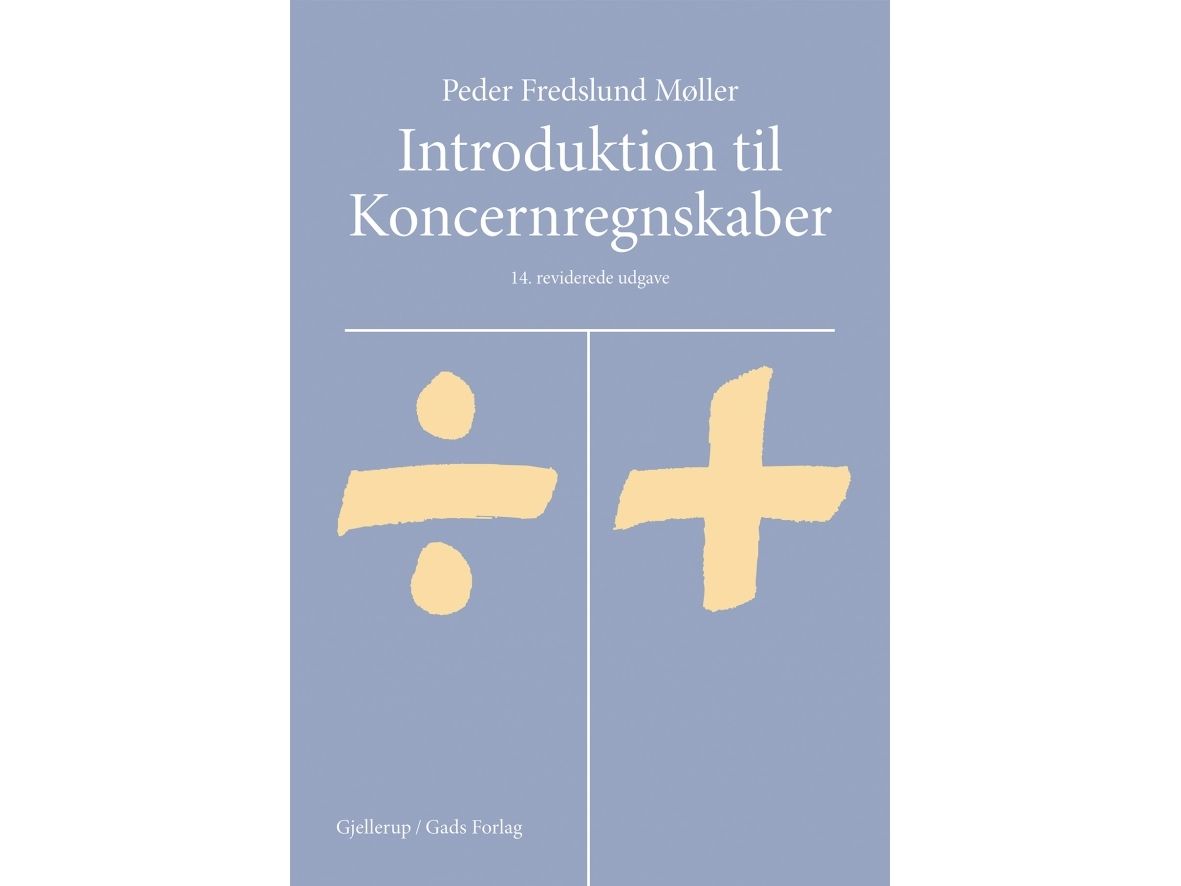
Bogen redegør for principperne for konsolidering, dvs. udarbejdelse af et koncernregnskab. Fremstillingen er hovedsagelig baseret på ét gennemgående taleksempel, som indeholder alle hovedelementer, der indgår i konsolideringen af det typiske koncernregnskab. Det forklares og vises trin for trin, hvordan en modervirksomheds og en dattervirksomheds individuelle årsregnskaber skal sammenlægges og korrigeres, så der fremkommer et koncernregnskab. På det samme eksempel illustreres, hvordan man i modervirksomhedens eget regnskab kan indarbejde centrale dele af det færdige koncernregnskabs opgørelser ved den metode, der kaldes indre-værdis-metode eller equity-metoden. En anden variant af denne metode skal anvendes af virksomheder, som besidder betydelige ejerandele i ikke-dattervirksomheder – såkaldt associerede virksomheder. Denne variant af equity-metoden illustreres også ved hjælp af samme taleksempel. Fremstillingen er baseret på alle de gældende danske bestemmelser om koncernregnskaber og om værdiansættelse af aktier i dattervirksomheder og associerede virksomheder: bestemmelserne i årsregnskabsloven, som skal følges af ikke-børsnoterede virksomheder, og bestemmelserne i de internationale regnskabsstandarder, som de børsnoterede virksomheder skal anvende i deres årsregnskaber. Valutaomregning ved konsolidering behandles også. De to omregningsmetoder, der kræves anvendt i hver sin situation, beskrives, og metodernes forskelligartede teknik og konsekvenser illustreres ved hjælp af et fælles taleksempel.
Originalsprog
Dansk
Oplag
4
Udgivelsesdato
2019-07-15
Første udgave
2012
Forfatter
Peder Fredslund Møller
Sprog
Dansk
Sideantal
232
Indbinding
Hæftet
Søgeord
Introduktion til koncernregnskaber; koncernregnskaber; Peder Fredslund Møller; 9788713050987
Udgave
14
Forlag
Gjellerup
ISBN13
9788713050987
Tema gruppe(r)
Regnskaber,Lærervejledninger og undervisningsmateriale
Produktet er kendt under følgende varenumre i vores system
SKU:
9788713050987
EAN:
9788713050987
Hvorfor oplever jeg at den umiddelbart samme vare findes på forskellige varenumre?
Producenterne udgiver ofte den samme vare med forskellige varenumre, typisk handler det udelukkende om forskellige versioner af emballagen. Eksempelvis kan emballagen være målrettet forskellige lande.
Vi forsøger bedst muligt at samle varerne, men det kan opleves at den samme vare figurerer på forskellige varenumre i vores system.