Fjargoymsla (Veitingartíð til DK goymslu er 3-4 gerandisdagar)
Fjargoymsluvøra, veitingartíð til DK goymslu er 3-4 gerandisdagar. Eftir tað verður vøran send úr DK fyrstkomandi týsdag, og leverað í FO eftirfylgjandi týsdag. Meira kunning
Leveringsmuligheder - Vælges ved checkout
Heintast
ÓKEYPIS
Pakkaboks
29,00
Útbering.
95,00
DKK
460,00
Uttan MVG 368,00
Prísur við heinting í Tórshavn ella Klaksvík
460,00
Legg aftrat lista
Funktionen kræver at man er logget ind. Opret en bruger og brug vores smarte liste system til at holde styr på fremtidige indkøb, faste indkøb eller ønskelister.
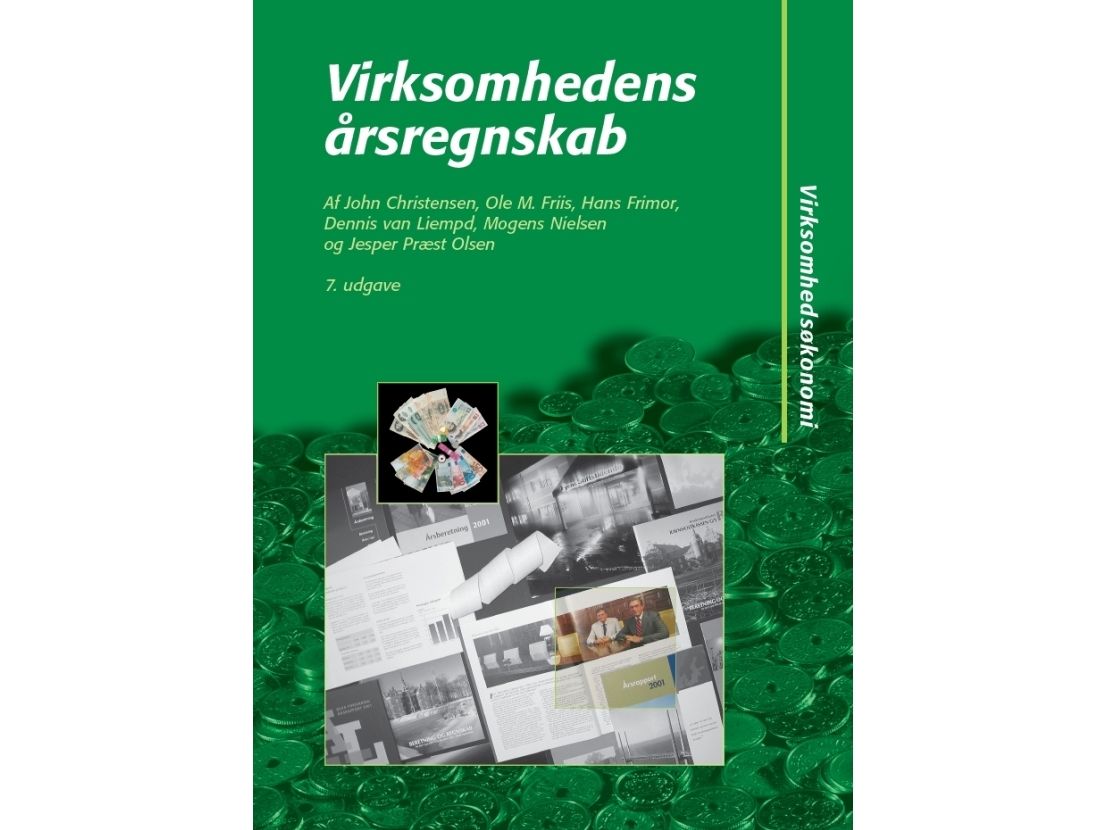
Ifølge årsregnskabsloven har stort set alle erhvervsdrivende virksomheder pligt til at aflægge en årsrapport bestående af flere dele, hvoraf den vigtigste er selve regnskabet. Aflæggelsen af årsrapporten er reguleret af et omfattende sæt af love og standarder, der i udstrakt grad er indarbejdet i årsregnskabsloven. Loven omfatter stort set alle virksomheders regnskabsaflæggelse, og for at signalere at virksomhedens årlige rapportering omfatter andet end årsregnskabet, og at alle bestanddelene (årsregnskab, koncernregnskab, ledelsens beretning samt ledelsens påtegning) hænger sammen, kaldes rapporteringen virksomhedens årsrapport. Denne bog omhandler virksomhedens årsregnskab − den teoretisk mest interessante del af årsrapporten. Årsregnskabet er en informationskilde, som giver virksomhedens eksterne interessenter information om virksomhedens økonomiske stilling og om virksomhedens økonomiske resultater. Det er virksomheden, der aflægger regnskabet, mens andre anvender informationen. Dermed er regnskabet bindeled mellem virksomhed og omverden. Formålet med denne bog er at give en forståelse for sammenhængen mellem regnskabsaflæggeren og de incitamenter, der styrer regnskabsaflæggelsen, regnskabet og brugeren af regnskabet. I bogen behandles regnskabssystemet og lovgivningen. Dels beskrives det overordnede system, og dels beskrives og diskuteres centrale elementer i regnskabet og regnskabsaflæggelse. Blandt de konkrete emner, som behandles, kan nævnes den regnskabsmæssige opgørelse af resultatet, aktivernes værdimåling, lagerværdimålinger, skatter i årsregnskabet, koncernregnskaber, valutaomregning m.v. Hovedvægten er lagt på forståelse af de overordnede principper, der styrer regnskabsaflæggelsen og samspillet mellem regnskabsaflægger, regnskabsbruger og den uafhængige revisor, der attesterer regnskabet. Det pointeres, at det er nødvendigt at forstå virksomhedens økonomi for at kunne tegne et dækkende billede i regnskabet. Bogen indgår i lærebogsserien Virksomhedsøkonomi, der giver en samlende fremstilling af de virksomhedsøkonomiske fagområder. Serien bygger på et fundament, der teoretisk er så solidt, at det kan være udgangspunkt for videregående studier og specialisering i enkelte fagområder. Således vil seriens bøger kunne anvendes enkeltvis eller samlet til den indledende undervisning i virksomhedsøkonomi ved universiteter og handelshøjskoler. Fælles for seriens bøger er en læsevenlig og overskuelig opbygning med praktiske eksempler til illustration af anvendelsen af teoretiske modeller.
Originalsprog
Dansk
Oplag
3
Udgivelsesdato
2023-01-24
Første udgave
2005
Forfatter
John Christensen, Ole M, Friis, Hans Frimor, Dennis van Liempd, Mogens Nielsen, Jesper Præst Olsen
Økonomistyring og bogføring,Lærervejledninger og undervisningsmateriale,For universitetsuddannelse
Produktet er kendt under følgende varenumre i vores system
SKU:
9788740834789
EAN:
9788740834789
Hvorfor oplever jeg at den umiddelbart samme vare findes på forskellige varenumre?
Producenterne udgiver ofte den samme vare med forskellige varenumre, typisk handler det udelukkende om forskellige versioner af emballagen. Eksempelvis kan emballagen være målrettet forskellige lande.
Vi forsøger bedst muligt at samle varerne, men det kan opleves at den samme vare figurerer på forskellige varenumre i vores system.