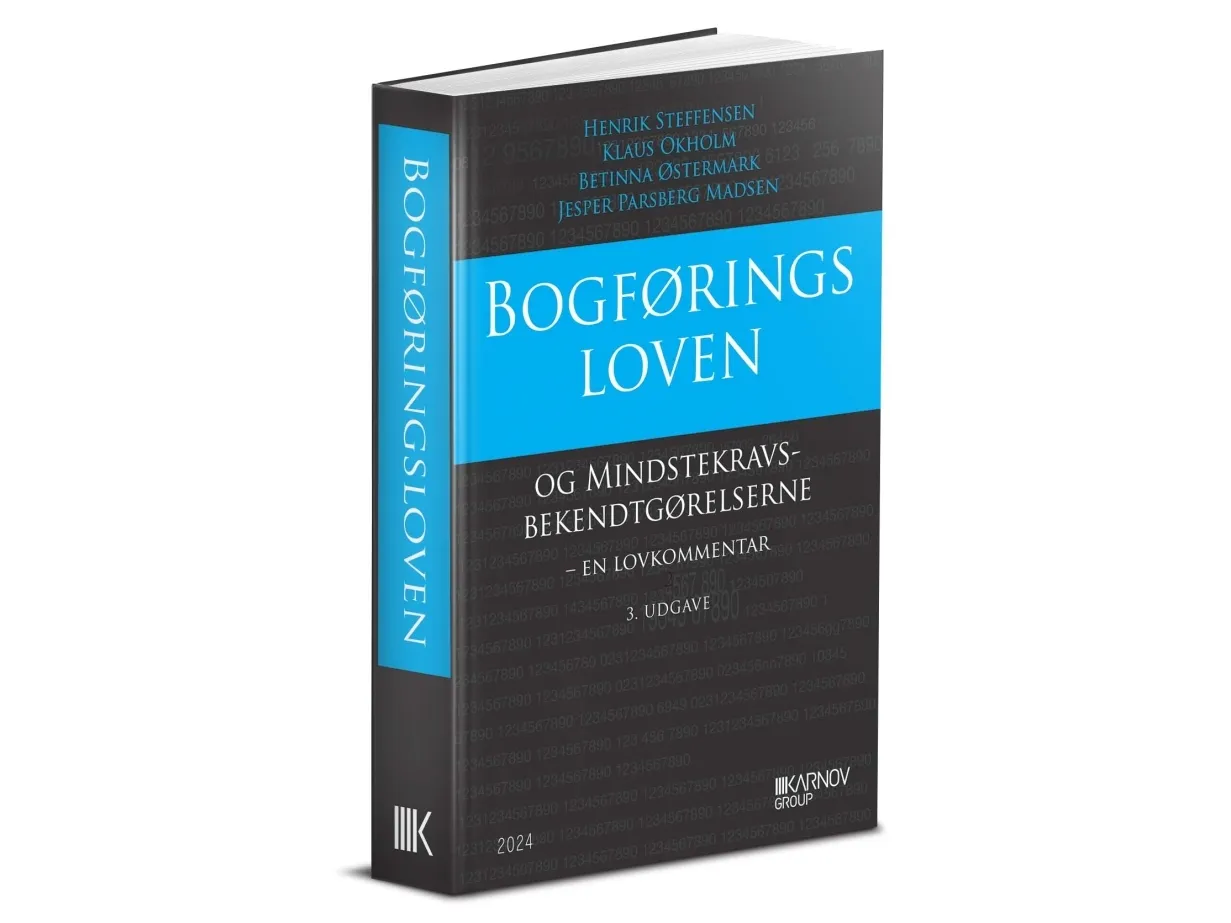
Bogføringsloven og Mindstekravsbekendtgørelserne - en lovkommentar | Henrik Steffensen; Klaus Okholm; Betinna Østermark; Jesper Parsberg
Varenr.: [20911285] | Producent: Karnov Group | EAN: 9788761944931
Språk: Danska
Fjargoymsla (Veitingartíð til DK goymslu er 3-4 gerandisdagar)
Fjargoymsluvøra, veitingartíð til DK goymslu er 3-4 gerandisdagar. Eftir tað verður vøran send úr DK fyrstkomandi týsdag, og leverað í FO eftirfylgjandi týsdag. Meira kunning
Leveringsmuligheder - Vælges ved checkout
Heintast
ÓKEYPIS
Pakkaboks
29,00
Útbering.
60,00
DKK
1.935,00
Uttan MVG 1.548,00
Prísur við heinting í Tórshavn ella Klaksvík
1.935,00
Legg aftrat lista
Funktionen kræver at man er logget ind. Opret en bruger og brug vores smarte liste system til at holde styr på fremtidige indkøb, faste indkøb eller ønskelister.
Nyt i 3. udgave Denne udgave af Bogføringsloven og mindstekravsbekendtgørelserne – en lovkommentar er ændret væsentligt i forhold til den tidligere udgivelse. Det skyldes ikke mindst tilkomsten af en ny bogføringslov, der på afgørende områder ændrer de regler, som hidtil har været gældende. Bogføringsloven og mindstekravsbekendtgørelserne – en lovkommentar Bogføringsloven og Mindstekravsbekendtgørelserne - en lovkommentar er blevet til ud fra de erfaringer, som forfatterne har indhentet i forbindelse med det lovforberedende arbejde i Erhvervsstyrelsen og fra den praksis med bogføring, opbevaring af regnskabsmateriale m.v., der i mange år har fundet sted ude i virksomhederne. Hvor bogføringsloven tidligere var en rammelov, som virksomhederne uden videre kunne udfylde – med få krav, der i høj grad var udtryk for ”sund fornuft” – repræsenterer de nye regler i bogføringsloven et paradigmeskifte. Der stilles stadig overordnede krav til selve bogføringen, hvor der stadig ikke er nogen regulering af det dobbelte bogholderis princip. Men herudover indeholder loven og de tilhørende bekendtgørelserne et betydeligt og detaljeret antal krav til digitale bogføringssystemer og krav til rigtig mange virksomheders brug heraf i Danmark, herunder alle aktie- og anpartsselskaber. I bogen er der gjort meget ud af at beskrive regler og den indtil videre sparsomme praksis, der foreligger vedrørende digitale bogføringssystemer. Bogen er opdelt i fem hoveddele:Del I er en overordnet gennemgang af den nye bogføringslov. Den kan læses for dem, der blot ønsker en overordnet indførsel i loven. I denne del er også medtaget en oversigt over de enkelte bekendtgørelser, der er udstedt med hjemmel i lovenDel II kommenterer de enkelte bestemmelser i bogføringslovenDel III kommenterer bekendtgørelserne til bogføringslovenDel IV kommenterer mindstekravsbekendtgørelserne for store og små virksomheder.Del V indeholder bilag, herunder paralleltekster i forhold til den tidligere lov og en checkliste til at vurdere overholdelse af lovens enkeltbestemmelser. Målgruppe Bogen er et nyttigt redskab for virksomheder og revisorer, der arbejder med regnskab, bogføring og selvangivelser. Endvidere retter dele af bogen sig mod IT-virksomheder, der udvikler bogførings- og regnskabssystemer. Om forfatterne Henrik Steffensen er partner og leder af PwC Danmarks faglige afdeling inden for regnskab, selskabsret, fondsret og ESG-compliance. Han er tidligere chefkonsulent i Erhvervsstyrelsen og har der været én af hovedkræfterne bag årsregnskabsloven af 2001 og den tidligere bogføringslov fra 1999 samt via Regnskabsrådet også i den nye bogføringslov. Henrik rådgiver i dag en lang række primært større virksomheder i forbindelse med transaktioner, omstruktureringer, selskabsstrukturer m.v., der involverer regnskab, selskabsret og finansiering. Klaus Okholm er partner og statsautoriseret revisor i PwC med speciale i skatteret, herunder transfer pricing og international beskatning, og han rådgiver primært større virksomheder i forbindelse med implementering af transfer pricing compliance krav. Klaus er formand for FSR – danske revisorers skatteudvalg.Betinna Østermark er Executive Business Partner i Bording Group. Hun er tidligere chefkonsulent og faglig teamleder for regnskabsregulering og -digitalisering i Erhvervsstyrelsen. Betinna har deltaget i udformningen af den ny bogføringslov fra 2022 og flere af de tilhørende bekendtgørelser og har endvidere deltaget i udformningen af flere ændringer til årsregnskabsloven inden for de seneste år.Jesper Parsberg Madsen er partner og statsautoriseret revisor i PwC med speciale i it-systemer og kontroller i relation til it-systemer. Han har en baggrund som finansiel revisor og har i den forbindelse arbejdet med it-revision og revisionserklæringer rettet mod it. Jesper rådgiver i dag virksomheder om compliance i relation til efterlevelse af lovkrav inden for bl.a. bogføringsloven.
Originalsprog
Dansk
Oplag
1
Udgivelsesdato
2024-04-26
Første udgave
1999
Forfatter
Henrik Steffensen, Klaus Okholm, Betinna Østermark, Jesper Parsberg
Sprog
Dansk
Indbinding
Indbundet
Udgave
3
Forlag
Karnov
ISBN13
9788761944931
Tema gruppe(r)
Retskilder: lovgivning,Økonomistyring og bogføring
Produktet er kendt under følgende varenumre i vores system
SKU:
9788761944931
EAN:
9788761944931
Hvorfor oplever jeg at den umiddelbart samme vare findes på forskellige varenumre?
Producenterne udgiver ofte den samme vare med forskellige varenumre, typisk handler det udelukkende om forskellige versioner af emballagen. Eksempelvis kan emballagen være målrettet forskellige lande.
Vi forsøger bedst muligt at samle varerne, men det kan opleves at den samme vare figurerer på forskellige varenumre i vores system.